
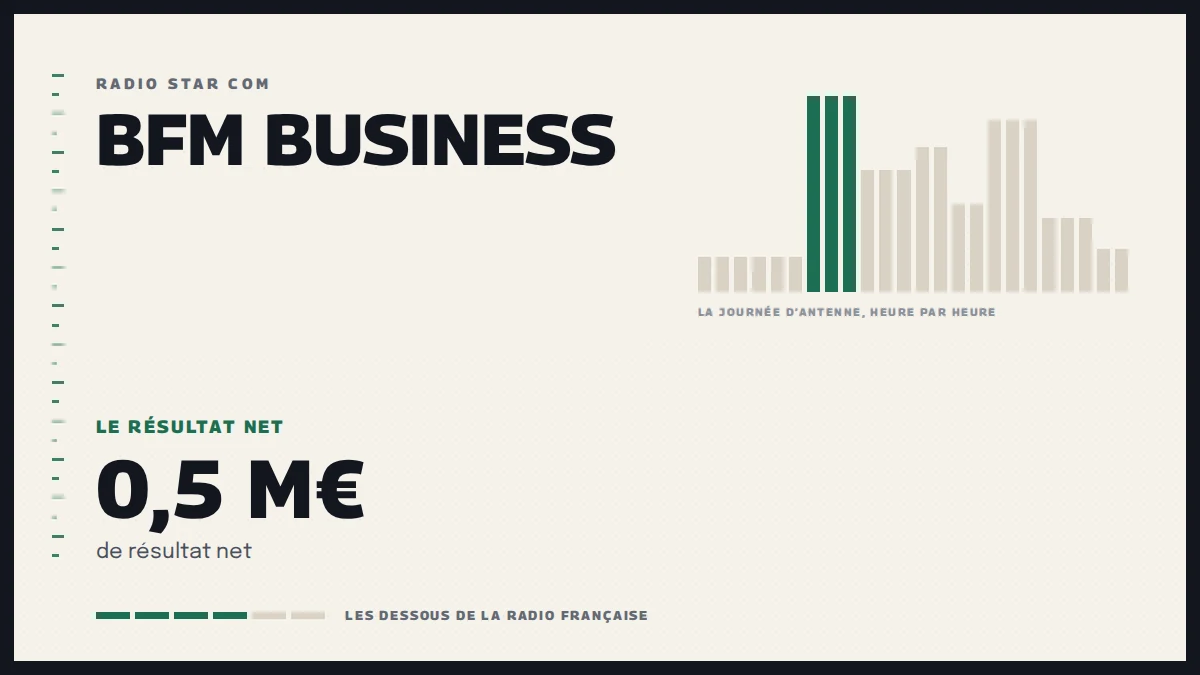

Le bénéfice de BFM Business atteint 0,5 M€ de résultat net en 2025, soit une marge nette de 5,4 %, pour 9,2 M€ de chiffre d’affaires et 8,7 M€ de charges. La rentabilité dépend d’abord de la masse salariale, puis de quatre postes qui pèsent directement sur la capacité de la station à préserver son équilibre.
Quel est le bénéfice de BFM Business en 2025 ?
Avec 9,2 M€ de chiffre d’affaires et 8,7 M€ de charges, BFM Business affiche un résultat net de 0,5 M€ en 2025. Sa marge nette atteint 5,4 %. En pratique, ce résultat est le solde qui reste une fois les coûts de fonctionnement absorbés : il mesure la capacité de l’activité à financer ses engagements, à supporter un aléa de recettes ou de dépenses et à conserver une marge de manœuvre.
Ce niveau de résultat ne se lit pas comme une somme disponible à dépenser sans contrainte. Il dépend d’un chiffre d’affaires de 9,2 M€, donc de recettes qui doivent couvrir des charges déjà très structurées. Pour une station de la famille info et économie, l’antenne repose sur des équipes, des moyens techniques, de la diffusion et une production continue. La rentabilité tient à l’écart entre ces coûts et les revenus réellement encaissés.
La marge nette de 5,4 % donne un repère immédiat : l’activité est bénéficiaire, mais l’excédent reste inférieur au poids de chacun des grands postes opérationnels. Pour suivre la station au quotidien, l’enjeu n’est donc pas seulement de constater le résultat de 0,5 M€ : il faut identifier quels coûts sont les plus difficiles à ajuster lorsque les recettes évoluent. La fiche de BFM Business et son direct permettent de replacer cette économie dans le format d’antenne concerné.
Le détail ci-dessous montre la répartition des 8,7 M€ de charges entre les cinq postes qui déterminent ce solde.
| Poste | Montant | Part du chiffre d’affaires |
|---|---|---|
| Masse salariale | 4,6 M€ | 50,0 % |
| Droits SACEM et SDRM | 0,2 M€ | 2,2 % |
| Diffusion FM, DAB+ et transport | 1,3 M€ | 14,1 % |
| Production d’antenne | 1,3 M€ | 14,1 % |
| Frais de structure | 1,3 M€ | 14,1 % |
| Total des charges | 8,7 M€ | 94,6 % |
| Résultat net | 0,5 M€ | 5,4 % |
Les cinq postes couvrent la totalité de l’exploitation.
Pourquoi la masse salariale absorbe-t-elle 4,6 M€ ?
La masse salariale représente 4,6 M€, soit 50,0 % du chiffre d’affaires. C’est de loin le premier poste de charges de BFM Business. Dans une radio d’information et d’économie, ce poste ne désigne pas uniquement les voix entendues à l’antenne. Il recouvre les métiers qui rendent possible la fabrication, la vérification, la préparation, la présentation et la coordination des programmes.
Journalistes, animateurs, producteurs, réalisateurs, techniciens, équipes éditoriales, fonctions de programmation et encadrement participent tous à la continuité de l’antenne. La masse salariale inclut également les rémunérations et les charges liées à l’emploi. Elle constitue un coût particulièrement structurant parce que l’information se renouvelle : une antenne économique doit préparer les séquences, suivre l’actualité et mettre à jour ses contenus, au lieu de simplement rediffuser un programme figé.
Son poids de 50,0 % du chiffre d’affaires éclaire la principale contrainte de gestion. Réduire ce poste peut améliorer rapidement le compte de résultat, mais peut aussi affecter le volume de production, la réactivité éditoriale, la qualité technique ou la spécialisation des intervenants. À l’inverse, renforcer les équipes ne se traduit pas automatiquement par des recettes supplémentaires. Le bon indicateur n’est donc pas la masse salariale isolée, mais sa compatibilité avec les revenus que l’antenne est capable de générer.
BFM BusinessCombien touche Guillaume Sommerer à BFM Business en 2026 ?Pour lire ce coût avec prudence, il faut aussi éviter de le confondre avec le seul coût des animateurs. La valeur d’une radio d’information repose autant sur le travail invisible de préparation que sur le temps de parole. Une station peut avoir une antenne sobre en apparence tout en mobilisant des ressources importantes en amont, en régie, en coordination ou en support de production.
Comment les droits SACEM et SDRM sont-ils calculés pour une radio ?
Les droits SACEM et SDRM pèsent 0,2 M€, soit 2,2 % du chiffre d’affaires. Ils rémunèrent l’utilisation d’œuvres musicales et, selon les usages concernés, les droits liés à leur reproduction. Leur montant n’est pas une simple facture attachée au nombre de chansons diffusées : il dépend d’un cadre de droits, des utilisations déclarées et de l’assiette retenue pour la diffusion.
Dans l’exploitation d’une radio, ces droits supposent d’identifier les contenus musicaux concernés et de les déclarer selon les règles applicables. Les génériques, jingles, habillages, extraits, musiques de transition ou contenus inclus dans certaines séquences peuvent entrer dans le périmètre des œuvres utilisées. Une station orientée info et économie peut diffuser moins de musique qu’une radio musicale, sans que ce poste disparaisse pour autant.
Les 0,2 M€ doivent ainsi être lus comme un coût de droit d’usage, distinct du coût de production d’une émission ou du coût de diffusion d’un signal. Cette distinction est utile dans une négociation budgétaire : retirer ou ajouter un élément musical ne modifie pas mécaniquement les dépenses de personnel, tandis qu’une évolution des recettes ou des conditions de diffusion peut influer sur l’assiette de droits. Le poste reste limité face aux 4,6 M€ de masse salariale, mais il fait partie des charges à suivre car il est directement lié au contenu exploité.
Que couvrent 1,3 M€ de diffusion FM, DAB+ et transport ?
La diffusion FM, DAB+ et le transport représentent 1,3 M€, soit 14,1 % du chiffre d’affaires. Cette ligne correspond au coût nécessaire pour acheminer le programme depuis les moyens de production jusqu’aux réseaux qui le rendent recevable. Elle ne doit pas être assimilée au seul émetteur : une diffusion radio repose aussi sur des liaisons, des équipements, des sites techniques, de la supervision et de la maintenance.
La FM implique l’exploitation d’un réseau de diffusion et de ses infrastructures. Le DAB+ correspond à une diffusion numérique terrestre organisée via une capacité partagée de diffusion. Le transport, lui, désigne l’acheminement du signal vers les points de diffusion. Ces trois composantes répondent à la même nécessité économique : assurer que le programme fabriqué en studio arrive effectivement aux auditeurs dans les conditions prévues.
Ce poste a une particularité : son montant est largement lié à la présence de la station sur les réseaux, davantage qu’à la seule quantité de contenu éditorial produite. Une émission supplémentaire peut demander du travail de préparation et de production, mais elle n’implique pas nécessairement une nouvelle infrastructure de diffusion. C’est pourquoi diffusion et production doivent être distinguées, même si elles affichent chacune 1,3 M€.
Le repère suivant rassemble les grandeurs utiles pour mesurer le résultat, le coût d’antenne et l’audience quotidienne sans les confondre.
La production d’antenne est-elle différente de la masse salariale ?
Oui. La production d’antenne atteint 1,3 M€, soit 14,1 % du chiffre d’affaires, et ne recouvre pas la même réalité que la masse salariale. Là où cette dernière concerne le coût de l’emploi, la production d’antenne rassemble les dépenses engagées pour fabriquer concrètement les programmes : préparation éditoriale, moyens de réalisation, prestations, habillage, dispositifs de reportage, contenus et ressources nécessaires à la mise à l’antenne.
Cette séparation est essentielle pour comprendre une radio. Une émission peut mobiliser des salariés, donc de la masse salariale, tout en entraînant des dépenses de production spécifiques. À l’inverse, certaines dépenses de production peuvent être engagées sans augmenter directement les effectifs permanents. Le poste de 1,3 M€ traduit ainsi le coût opérationnel de la fabrication des contenus au-delà de la seule relation de travail.
Pour une station d’info et économie, la production porte la valeur éditoriale de l’antenne : rendez-vous, interviews, décryptages, interventions et réalisation doivent être organisés puis diffusés avec un niveau de continuité compatible avec le direct. Le coût d’une heure d’antenne, fixé à 993 €, donne un point de comparaison global. Il ne correspond pas à la production seule : il agrège la réalité économique de l’antenne au-delà d’une émission particulière.
Comparer ce repère avec l’audience exige de rester précis sur l’unité observée. Les 0,4 million d’auditeurs par jour décrivent un volume d’écoute quotidien, tandis que 993 € exprime un coût horaire. Le bloc suivant présente ce rapprochement sans transformer l’audience en recette ni le coût d’antenne en prix de publicité.
| Indicateur | Valeur |
|---|---|
| Coût annuel par auditeur quotidien | 21,75 € |
| Masse salariale par auditeur | 11,50 € |
| Coût d’une heure d’antenne | 993 € |
| Point mort, en recettes | 8,7 M€ |
Quels coûts se cachent derrière les frais de structure de 1,3 M€ ?
Les frais de structure s’élèvent à 1,3 M€, soit 14,1 % du chiffre d’affaires. Cette catégorie couvre les moyens qui ne sont pas nécessairement visibles dans le programme mais permettent à l’activité de fonctionner : administration, gestion, fonctions financières, outils internes, locaux, services partagés, conformité, informatique ou appui juridique selon l’organisation retenue.
Le terme « structure » peut donner l’impression d’un coût éloigné de l’antenne. En réalité, ces dépenses soutiennent la vente, la facturation, le pilotage des contrats, la gestion des équipes, la sécurité des outils et la continuité administrative. Elles sont donc indispensables à la monétisation du programme comme à son exploitation. Leur caractère indirect rend toutefois leur suivi plus délicat : elles ne s’attachent pas toujours à une émission ou à une fréquence identifiable.
À 1,3 M€, les frais de structure pèsent autant que la diffusion FM, DAB+ et transport, et autant que la production d’antenne. Cette égalité de montant rappelle que le résultat net de 0,5 M€ ne dépend pas seulement de la rédaction ou de l’antenne. Les fonctions moins visibles peuvent modifier l’équilibre tout autant qu’un coût technique ou éditorial lorsqu’elles évoluent.
BFM BusinessD’où vient l’argent de BFM Business ? Le chiffre d’affaires 2025 décomposéPour situer ces postes face à d’autres modèles d’exploitation, le comparateur de stations radio aide à distinguer les formats dont les équilibres de coûts ne reposent pas sur les mêmes arbitrages. Une radio d’information ne supporte pas nécessairement les mêmes dépenses qu’une radio musicale, généraliste ou locale.
Où se situe le point mort de BFM Business ?
À périmètre de charges inchangé, le point mort comptable se situe au niveau des 8,7 M€ de charges : il faut atteindre ce montant de recettes pour les couvrir. Avec 9,2 M€ de chiffre d’affaires, BFM Business se situe donc au-dessus de ce seuil de 0,5 M€, ce qui correspond à son résultat net. Ce raisonnement est un repère de lecture, non une prévision : toutes les charges ne réagissent pas de la même façon à une variation d’activité.
L’équilibre basculerait si les recettes reculaient de 0,5 M€ à charges identiques, ou si les charges augmentaient de 0,5 M€ à chiffre d’affaires identique. Une combinaison des deux effets peut produire le même résultat. La marge nette de 5,4 % mesure précisément ce coussin : il existe, mais il doit absorber les variations sans dépasser le résultat disponible.
Les professionnels distinguent généralement les charges difficiles à déplacer rapidement des coûts qui suivent davantage l’activité. Les équipes, les infrastructures de diffusion et une partie de la structure s’inscrivent dans une continuité d’exploitation. Les droits et certaines dépenses de production peuvent répondre plus directement aux contenus utilisés ou aux conditions commerciales. Cette différence explique pourquoi une baisse de recettes peut affecter le résultat avant que l’organisation n’ait le temps d’ajuster ses coûts.
Le levier de recettes doit aussi être lu avec cette contrainte. Le barème des tarifs publicitaires radio renseigne sur les mécanismes tarifaires, mais un tarif affiché ne constitue pas à lui seul un chiffre d’affaires encaissé. Pour BFM Business, l’enjeu est de maintenir des recettes compatibles avec 8,7 M€ de charges tout en préservant les moyens qui font l’utilité de l’antenne auprès de ses 0,4 million d’auditeurs par jour.
Ce qu’il faut retenir
- BFM Business réalise 9,2 M€ de chiffre d’affaires et dégage 0,5 M€ de résultat net en 2025.
- La marge nette est de 5,4 %, après 8,7 M€ de charges totales.
- La masse salariale atteint 4,6 M€, soit 50,0 % du chiffre d’affaires : c’est le premier poste de coût.
- Diffusion FM, DAB+ et transport, production d’antenne et frais de structure représentent chacun 1,3 M€, soit 14,1 % du chiffre d’affaires.
- Le coût d’une heure d’antenne est de 993 €, pour une audience de 0,4 million d’auditeurs par jour.
Tout sur BFM Business
Écouter en direct- RadioD’où vient l’argent de BFM Business ? Le chiffre d’affaires 2025 décomposé
- RadioCombien touche Guillaume Sommerer à BFM Business en 2026 ?
- RadioBFM Business : Quelles sont les perspectives économiques pour l’avenir ?
- PublicitéComprendre les tarifs de la publicité radio sur BFM Business
- PublicitéQuel est le prix de la publicité radio sur BFM Business ?
- ToutLes 8 publications sur BFM Business
Lola Verdier
Elle lit les comptes des groupes audiovisuels comme d'autres lisent les résultats sportifs, et elle en tire ce que personne ne publie : ce qu'une antenne encaisse, ce qu'elle dépense pour rester à l'antenne, ce qu'elle paie ceux qui la tiennent. Formée à l'analyse financière avant de bifurquer vers les médias, elle s'occupe ici des stations elles-mêmes — leur audience, leur économie, leurs recrutements.

